企业筹资、投资纳税管理 2024年中级会计财务管理预习知识点解析
在2024年中级会计财务管理科目的预习中,企业筹资、投资纳税管理是不可忽视的核心内容。这些知识点直接影响企业的资金运作、税负水平及最终收益。本文聚焦于投资管理中的纳税筹划,梳理相关重要考点,帮助考生提前建立知识框架。
一、投资管理概述
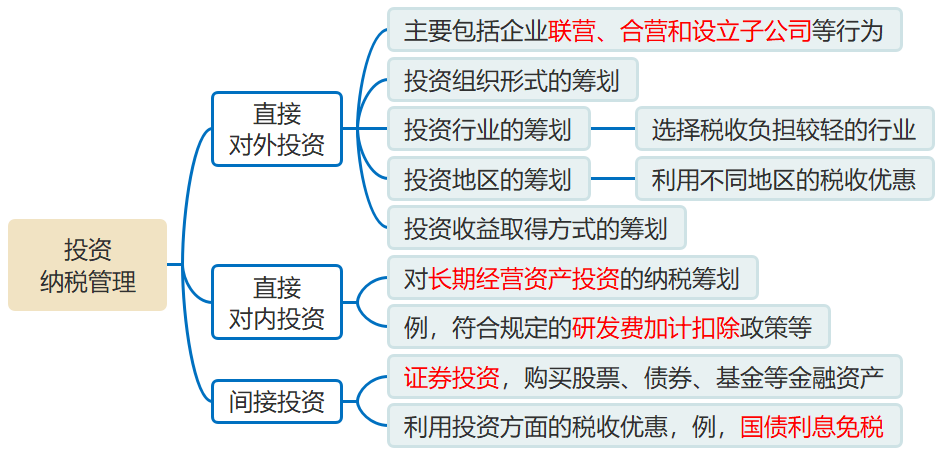
投资管理是指企业为了获取未来收益而将资金投入一定对象的财务管理活动。按投资对象可分为直接投资与间接投资,按投资期限可分为短期投资与长期投资。在投资决策中,纳税因素贯穿始终:投资方向、投资地点、投资方式及投资规模等都会影响企业的税收负担。因此,进行税务筹划是投资管理的重要组成部分。
二、投资方式的纳税筹划
企业投资方式主要有直接投资、间接投资(股票、债券等)以及无形资产投资等。不同投资方式的税收待遇存在差异:
1. 直接投资:企业以实物资产、无形资产或货币资金直接投资创办企业。这种方式下,被投资企业需缴纳企业所得税,但投资方从被投资企业分回的股息、红利等权益性投资收益,符合条件的可作为免税收入。
2. 间接投资:通过购买股票、债券等金融资产进行投资。国债利息收入免征企业所得税,而股票转让所得需缴纳企业所得税(证券公司等例外)。
3. 无形资产投资:以无形资产投资入股,参与被投资方利润分配、共担风险,不缴纳增值税;若无形资产投资后转让股权,可能需要缴纳所得税。
另外,企业还可利用国家产业优惠政策,选择投资于高新技术企业、环保项目等,享受税收减免。
三、投资地点的纳税筹划
投资地点选择影响企业能否享受区域性税收优惠。例如,投资于西部地区鼓励类产业、海南自由贸易港、横琴粤澳深度合作区等,可适用降低的企业所得税税率或免税政策。跨国投资时,还需考虑国际税收协定、受控外国企业规则等。合理选择投资地点,可有效降低整体税负。
四、投资方向的纳税筹划
投资方向指投资进入的行业和领域。企业投资于国家重点扶持的公共基础设施项目、环境保护、节能节水项目等,可享受“三免三减半”等定期减免税优惠。投资于农业、渔业等项目也有相应的税收减免。考生需熟悉目录中的优惠项目,并能在案例分析中准确运用。
五、投资规模的纳税筹划
投资规模影响企业的盈亏状况和税收临界点。例如,企业投资于新兴产业可能前期亏损,但亏损可结转弥补以后年度所得,降低未来税负。合理控制投资规模,利用小型微利企业优惠政策(如年应纳税所得额不超过300万元等条件),可使企业适用较低税率(实际税负5%或10%等)。
六、投资纳税管理的风险与防范
纳税筹划必须在法律允许的范围内进行,避免偷税、逃税风险。企业应加强税务合规管理,关注政策变化,及时调整投资策略。合理运用税收优惠政策,做好事前的税务规划,而非事后补救。
企业投资管理中的纳税筹划,需要综合考虑投资方式、地点、方向及规模等因素。在中级会计财务管理考试中,常以计算分析题或综合题的形式出现,要求考生熟练运用企业所得税法及相关优惠政策。建议考生结合中级经济法中的税收知识,多做跨科目练习,为2024年考试打下坚实基础。